 Henrique Jota
Publicado em 24 de outubro de 2026•6 min de leitura
Saiba como funcionam o Tesouro IPCA+ e o Tesouro Renda+, como calcular o juro real líquido após impostos e de que forma esses títulos ajudam a preservar o poder de compra.
Henrique Jota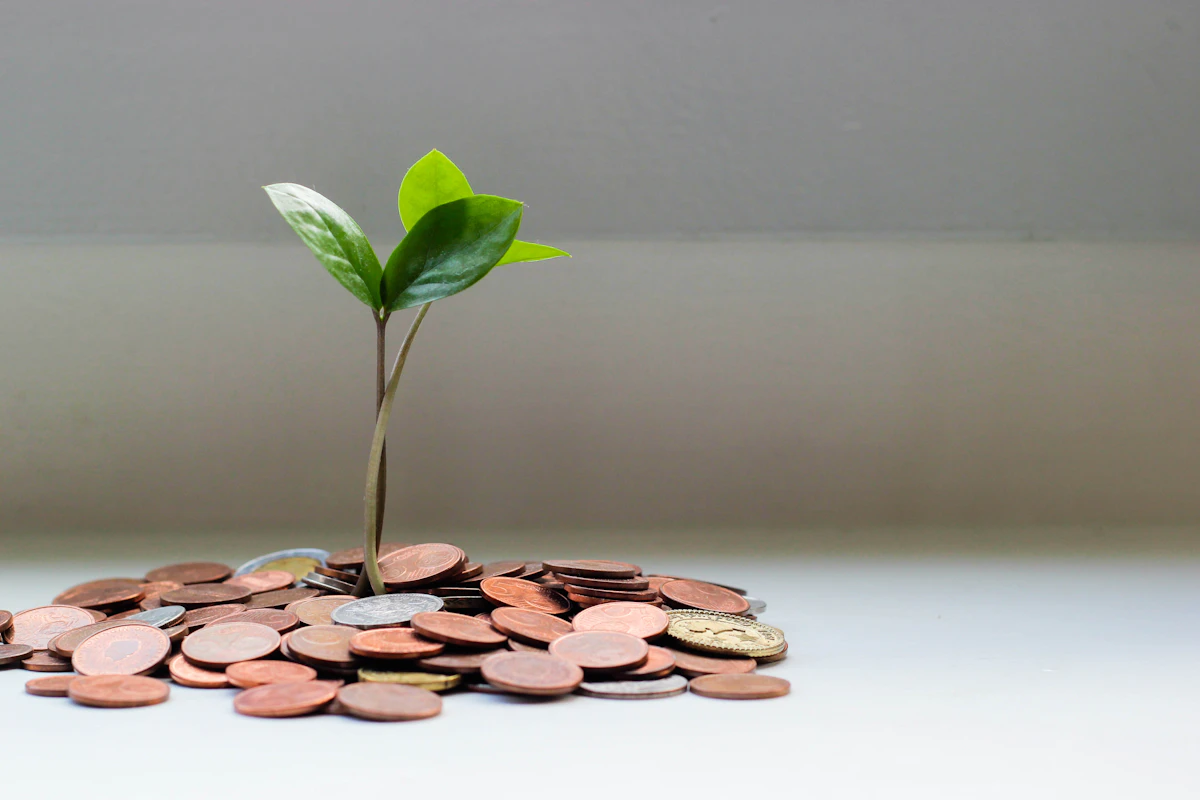
Moedas e planta crescendo simbolizando preservação do poder de compra no longo prazo
Quem acompanha o carrinho de supermercado, o reajuste anual do aluguel ou a mensalidade escolar no Brasil sabe na pele que ignorar a inflação cobra um preço salgado ao longo das décadas. Mesmo quando o índice oficial parece comportado, rodando perto de 4% ou 5% ao ano, o estrago composto é silencioso: em 15 anos, uma inflação média de 5% ao ano corta o poder de compra de um dinheiro parado quase pela metade.
O Tesouro IPCA+ e o Tesouro Renda+ nasceram justamente para tirar o investidor dessa corrida de esteira, garantindo a reposição integral do Índice Nacional de Preços ao Consumidor Amplo (IPCA) somada a uma taxa de juro real combinada no momento da compra.
O Tesouro IPCA+ é corrigido mensalmente pelo IPCA, medido pelo IBGE, e rende ainda uma taxa fixa anual acima da inflação (por exemplo, IPCA + 6,0% ao ano). Essa composição não é uma simples soma aritmética, mas uma multiplicação composta:
(1 + Taxa Nominal) = (1 + IPCA) × (1 + Juro Real)
Assim, se a inflação acumulada em um ano for de 4,5% e o juro real contratado for de 6,0%, o rendimento nominal bruto no período será de aproximadamente 10,77%, e não 10,50%.
O Tesouro Nacional disponibiliza o título em duas versões principais:
Lançado em 2023 pelo Tesouro Nacional, o Tesouro Renda+ (Aposentadoria Extra) é um título público estruturado especificamente para a formação de renda complementar de longo prazo. Assim como o IPCA+, sua rentabilidade é atrelada ao IPCA mais uma taxa real fixa contratada na data de cada aporte.
A grande diferença está na forma de recebimento:
O Tesouro Renda+ também traz uma régua própria para a taxa de custódia da B3: quem segura o título até a data de conversão fica isento da taxa para rendas mensais de até 6 salários mínimos (pagando 0,10% ao ano apenas sobre o que passar desse teto). Já quem decide sair antes da hora enfrenta alíquotas escalonadas de custódia (0,50% a.a. para resgates até 10 anos, 0,20% a.a. entre 10 e 20 anos e 0,10% a.a. acima de 20 anos), além de uma carência inicial de 60 dias após cada compra.
| Característica | Tesouro IPCA+ (Principal) | Tesouro IPCA+ Juros Semestrais | Tesouro Renda+ |
|---|---|---|---|
| :--- | :--- | :--- | :--- |
| Fluxo de pagamento | Único no vencimento | Semestral + principal no fim | 240 parcelas mensais (20 anos) |
| Liquidez | Diária (a preço de mercado) | Diária (a preço de mercado) | Carência de 60 dias; após, diária a mercado |
| Taxa de custódia B3 | 0,20% ao ano | 0,20% ao ano | 0% até 6 salários mínimos se levado à conversão |
| Uso mais indicado | Metas de longo prazo e acúmulo | Geração de renda semestral | Aposentadoria complementar planejada |
| Sensibilidade a juros | Alta em prazos longos | Moderada a alta | Muito alta (prazo médio extenso) |
Para planejar quanto aportar mensalmente visando uma renda mensal real na aposentadoria, você pode usar o Simulador de Independência Financeira e testar cenários de acúmulo na Calculadora de Juros Compostos.
Existe uma conta que raramente aparece nos folhetos comerciais e muda bastante o resultado final. No Brasil, a alíquota mínima de 15% de Imposto de Renda (para prazos acima de 720 dias) morde todo o rendimento nominal do título; o que significa pagar imposto não só sobre o seu ganho real, mas também sobre a correção monetária do IPCA.
Observe um exemplo numérico didático para uma aplicação de longo prazo (alíquota de 15% de IR, desconsiderando a taxa de custódia para simplificar) em um título pagando IPCA + 6% ao ano durante 10 anos:
Conclusão prática: embora o Tesouro IPCA+ continue entregando proteção muito superior a ativos sem indexação em cenários inflacionários, a inflação mais alta corrói uma fatia do ganho real líquido via tributação. Por isso, investir em títulos de vencimento longo sem cupons, adiando o pagamento do IR para o final, é matematicamente mais vantajoso do que girar o capital em vencimentos curtos a cada dois ou três anos.
Antes de alocar recursos em Tesouro IPCA+ ou Tesouro Renda+, avalie três fatores de risco reais:
Se quiser colocar na ponta do lápis o retorno líquido de um título público IPCA+ diante de LCIs, LCAs ou CDBs indexados à inflação, teste os números no Comparador de Renda Fixa. Acumular patrimônio real no Brasil depende menos de acertar a taxa do mês e muito mais de manter aportes constantes, prazos bem casados e proteção efetiva contra a inflação.
Este conteúdo possui caráter exclusivamente educativo e informativo, não configurando recomendação de investimento, análise individualizada, consultoria financeira ou oferta pública de valores mobiliários nos termos da Resolução CVM nº 19/2021. Rentabilidade passada não representa garantia de rentabilidade futura. Investimentos envolvem riscos de perda patrimonial. Consulte profissionais devidamente credenciados antes de alocar seu capital.
Especialista e Consultor Financeiro
Especialista e consultor financeiro dedicado à educação financeira, planejamento patrimonial, renda fixa e mercado de capitais no Brasil. Produz guias didáticos fundamentados em normas do Banco Central, CVM, Tesouro Nacional, B3 e Receita Federal, sempre com caráter estritamente educacional.